Claves financieras para contratar un crédito personal de forma responsable
Expertos financieros recomiendan analizar a detalle las condiciones de contratación antes de adquirir un compromiso crediticio para proteger el presupuesto familiar.
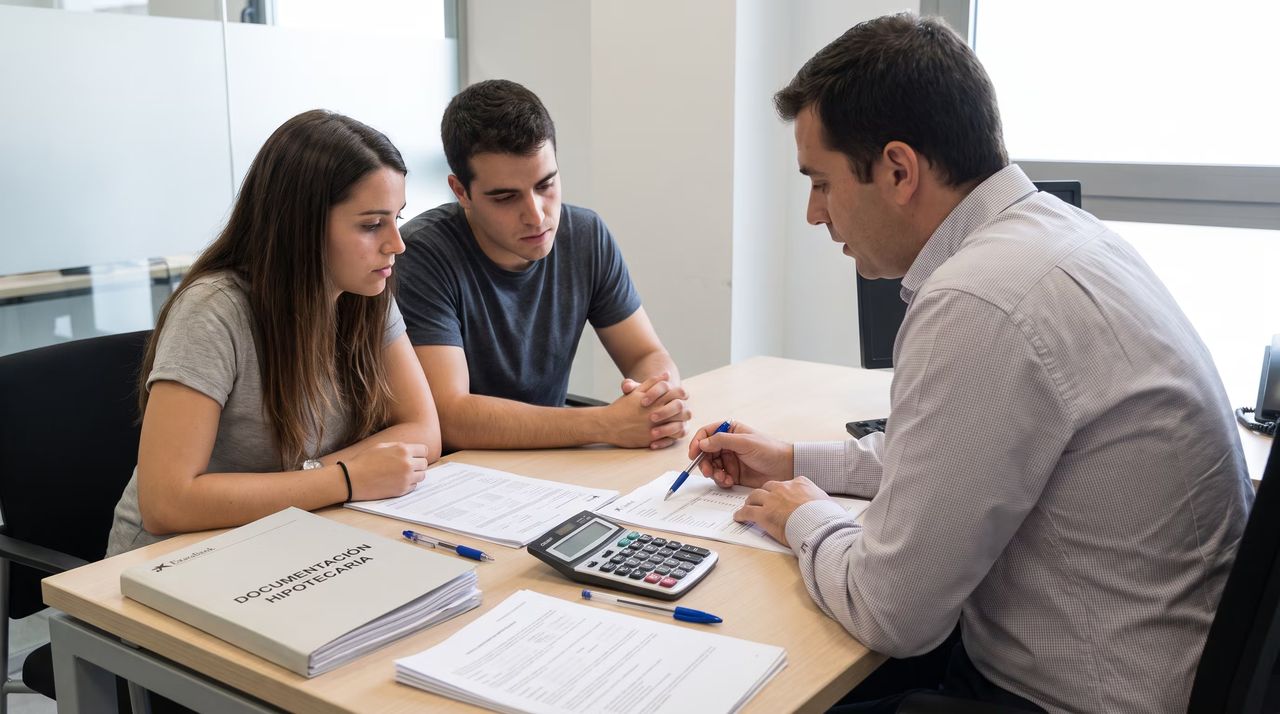
Al momento de considerar la contratación de un crédito, especialistas en finanzas personales subrayan la importancia de realizar una revisión exhaustiva de los términos y condiciones antes de firmar cualquier contrato. Este proceso es fundamental para evitar afectaciones a largo plazo en la economía doméstica y asegurar que el compromiso adquirido sea sostenible conforme a los ingresos reales del solicitante.
El primer aspecto a examinar son las tasas de interés y el Costo Anual Total (CAT), elementos que determinan el costo real del financiamiento más allá de los pagos mensuales. Los expertos advierten que ignorar estos indicadores puede elevar considerablemente el desembolso total, transformando un apoyo financiero en una carga difícil de cubrir para el presupuesto familiar en los meses subsecuentes.
Asimismo, se deben revisar minuciosamente los cargos adicionales, tales como comisiones por apertura, gastos de cobranza o penalizaciones por pagos anticipados. Estos conceptos, a menudo omitidos por los usuarios, suelen modificar sustancialmente el monto final a pagar y pueden ocultar costos operativos que no fueron contemplados inicialmente en la planeación financiera del hogar.
Otro punto crítico es la evaluación de los seguros asociados al crédito, como los de vida o desempleo, los cuales son frecuentemente obligatorios pero cuyas coberturas pueden variar drásticamente entre instituciones. Es indispensable que el usuario comprenda el alcance de estas protecciones, ya que inciden directamente en el flujo de efectivo mensual y representan una obligación contractual de largo plazo que debe alinearse con las capacidades de pago actuales y futuras.
Finalmente, los especialistas sugieren comparar plazos y esquemas de amortización antes de tomar una decisión definitiva. Ajustar el periodo de pago a la capacidad financiera real permite evitar el sobreendeudamiento, garantizando que el acceso al crédito se convierta en una herramienta de crecimiento económico y no en un factor de inestabilidad para la economía familiar.